Promjena monetarnog režima: drugi val inflacije i prinosi na obveznice od 5%
Prijelaz s očekivanog popuštanja monetarne politike na prijetnju daljnjeg zaoštravanja mijenja uvjete na tržištu digitalne imovine. Kombinacija skuplje nafte, nepovoljnih podataka o inflaciji i rastućih prinosa na američke obveznice stvara za Bitcoin okruženje s kakvim se nije suočio od kraja 2023.
Od očekivanog popuštanja do prijetnje inflacijskog vala
Očekivanja tržišta u vezi s ranim priljevom nove likvidnosti pretrpjela su snažan udarac u samo nekoliko dana. Još početkom rujna tržišni scenariji računali su s time da će američka središnja banka (Fed) zadržati kamatne stope nepromijenjenima i postupno pripremiti teren za njihovo smanjenje. Objavljivanje najnovijih makroekonomskih podataka, međutim, u velikoj je mjeri ugrozilo tu pretpostavku.
Kolovoška potrošačka inflacija (CPI) porasla je za 0,4 % na mjesečnoj razini i ostala na 3,4 % na godišnjoj razini. Posebno upozoravajući signal bila je temeljna inflacija (Core CPI), koja je porasla za 0,3 % MoM, što je bilo iznad očekivanja analitičara. Pritisci u proizvodnom lancu potvrđeni su i indeksom proizvođačkih cijena (PPI), koji je porastao s 4,8 % u srpnju na 5,4 % na godišnjoj razini.
Situaciju je dodatno zakomplicirao energetski šok — cijene nafte Brent zbog geopolitičkih napetosti i ograničenja na ključnim pomorskim rutama dosegnule su 107 do 108 USD po barelu, dok je američki WTI premašio 103 USD.
Snažno tržište rada daje središnjim bankarima dodatni argument za zadržavanje strogog stava. Kolovoški Nonfarm Payrolls pokazali su stvaranje 162 tisuće novih radnih mjesta uz stopu nezaposlenosti od 4,1 %. Snažno gospodarstvo tako Fedu daje prostor za zaoštravanje monetarne politike uz relativno niži rizik od neposrednog izazivanja recesije.
Revalorizacija tržišnih očekivanja i zaokret na Wall Streetu
Nagli pomak makroekonomskih pokazatelja izazvao je trenutačnu reakciju financijskih institucija i veliko preispitivanje tržišnih procjena. Tržišno implicirana vjerojatnost povećanja kamatnih stopa na rujanskom sastanku Feda skočila je s prethodno uravnoteženih razina na čak 86 do 87 %.
Očekivani potez od 25 baznih bodova podigao bi Fed Funds Rate u raspon od 3,75 % do 4,00 %, što bi predstavljalo obnovu ciklusa povećanja kamatnih stopa. Velike investicijske kuće poput Goldman Sachsa promijenile su svoj osnovni scenarij u korist rujanskog povećanja kamata, dok analitičari JPMorgana upozoravaju na mogućnost dvaju povećanja kamatnih stopa do kraja godine. Za tržište kriptoimovine to znači prijelaz iz okruženja očekivanog priljeva likvidnosti u režim dugotrajno relativno skupog kapitala.
Zamka bezrizičnog prinosa
Za Bitcoin i širi sektor digitalne imovine glavnu prijetnju ne predstavlja samo povećanje kamatnih stopa od 0,25 %, nego matematika prinosa koji se smatra bezrizičnim. Prinos na 10-godišnju američku državnu obveznicu (U.S. 10Y Treasury) približio se ključnoj psihološkoj granici od 5 %.
U okruženju u kojem američka državna obveznica nudi gotovo 5-postotni godišnji prinos, oportunitetni trošak držanja imovine bez kamatnog prinosa značajno raste. Bitcoin ne donosi nikakav zajamčeni novčani tok, zbog čega rast prinosa na obveznice može povećati privlačnost tržišta obveznica u usporedbi s imovinom bez kamatnog prinosa.
Reakcija kriptoimovine i ključne razine
Utjecaj makroekonomskog pritiska brzo se odrazio na kretanje cijena kriptoimovine. Bitcoin je pao ispod razine od 77.000 USD i izgubio potporu 50-tjednog eksponencijalnog pomičnog prosjeka (EMA) na razini od 77.374 USD. Povećane odljeve kapitala zabilježili su i američki spot Bitcoin ETF-ovi.
Tržište altcoina reagiralo je još osjetljivije, pri čemu je indeks CoinDesk 20 zabilježio izraženije padove među većinom projekata. Prema tehničkim analitičarima, nesposobnost Bitcoina da se zadrži iznad 81.700 USD mogla bi otvoriti prostor za produbljivanje korekcije prema ključnoj razini potpore u području oko 70.000 USD.
Novi makroekonomski test za digitalnu imovinu
Razdoblje povećane volatilnosti tako se spaja s jasnom makroekonomskom porukom. Dok se prinosi na državne obveznice ne počnu kretati prema dolje i dok inflacijski pritisci ne oslabe, tržište kriptoimovine može ostati pod povećanim pritiskom. Ključni čimbenik za kratkoročni razvoj ostaje nadolazeća odluka Feda i popratni komentar o izgledima monetarne politike za nadolazeća tromjesečja.
Upozorenje: Sadržaj ovog članka služi isključivo u informativne i analitičke svrhe i ne predstavlja investicijsko savjetovanje, financijsku preporuku niti prijedlog za kupnju ili prodaju bilo koje digitalne imovine ili vrijednosnih papira.
Author
Tomáš Bára
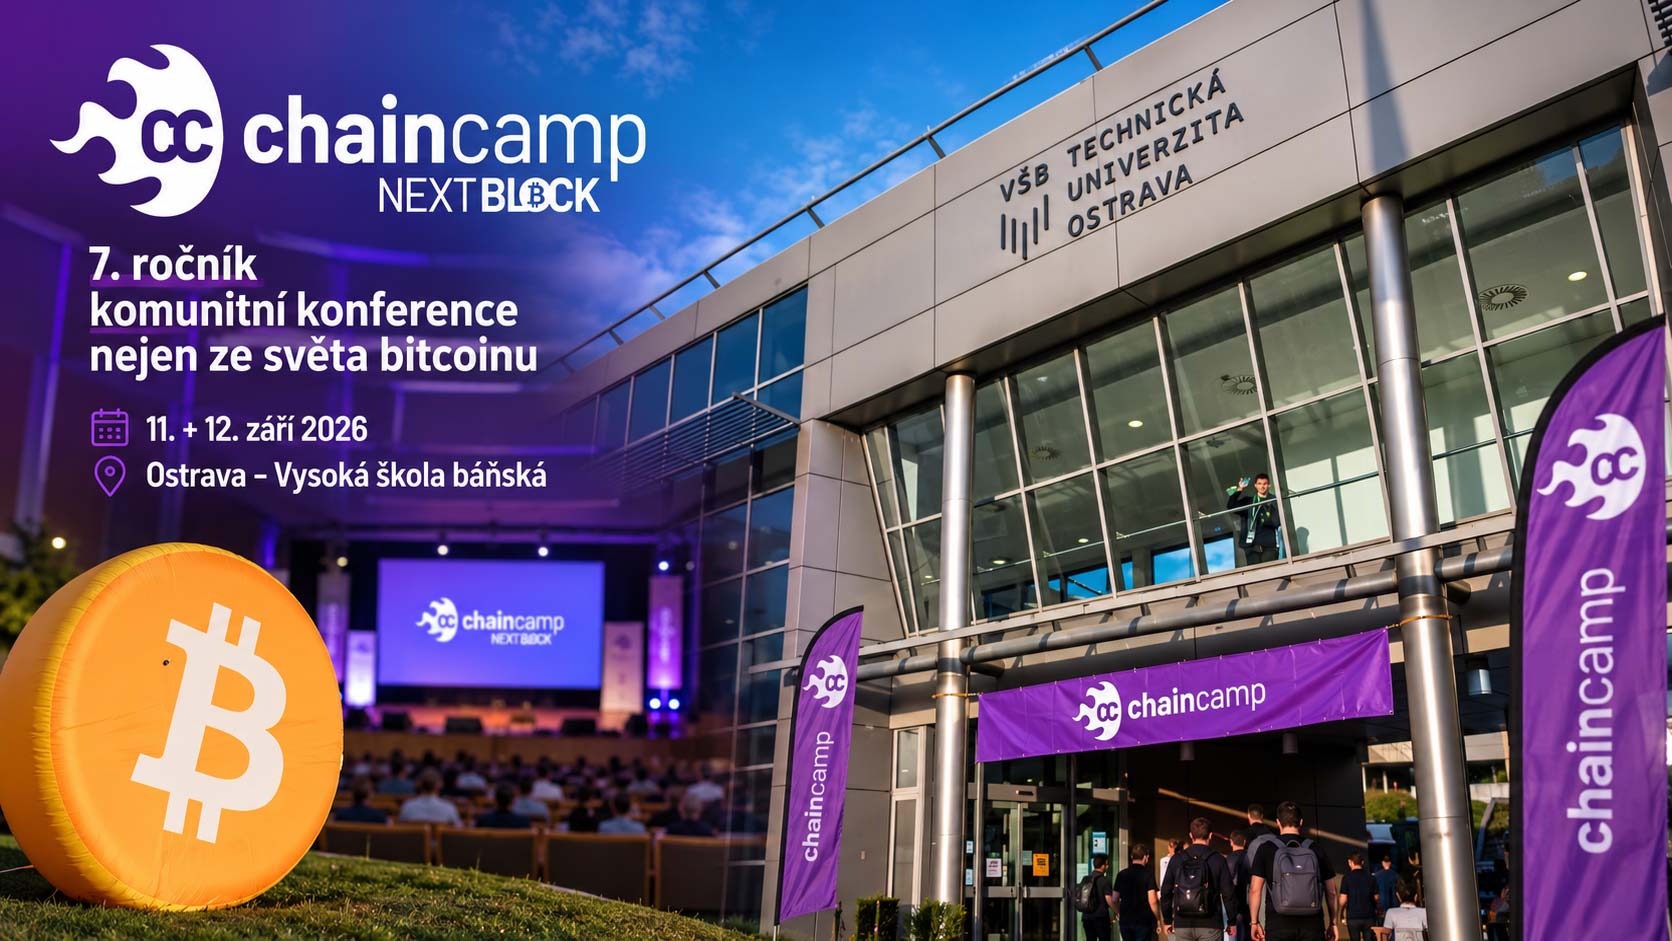
ChainCamp 2026 povezao je Bitcoin, osobnu slobodu i češko-slovačku zajednicu
Sedmo izdanje konferencije ChainCamp okupilo je 11. i 12. rujna u Ostravi češku i slovačku bitcoin zajednicu. Osim o Bitcoinu, ove se godine govorilo i o zaštiti imovine, privatnosti i osobnom planu B. Događaj je u ime crypto4me posjetio brand manager Tomáš Bára koji dijeli svoje dojmove.
Kraj vikend-šutnje u bankarstvu: Standard Chartered donosi trenutačno poravnanje institucijama
Bankarska institucija s više od 160 godina povijesti postala je prvi bankovni ovlašteni distributer HKDAP-a, reguliranog stablecoina vezanog uz hongkonški dolar i pokrivenog pričuvnom imovinom. Njegova uporaba trebala bi omogućiti neprekidno on-chain poravnanje transakcija i smanjiti vremenski nesklad između tokenizirane imovine i tradicionalnih platnih sustava.